科德数控 现金流三连负、净利过山车,应收存货双高下的机床功能部件突围战
科德数控作为国产五轴联动数控机床的代表企业,近年来在高端装备自主化浪潮中备受关注。翻开其财务报表,几组关键数据却勾勒出一幅并不轻松的图景:经营活动现金流连续三年为负,净利润忽上忽下缺乏稳定性,应收账款与存货双双高企。与此公司聚焦的机床功能部件业务,既是其技术护城河所在,也成为理解其财务压力的关键切口。
一、现金流连负三年:扩张期的“失血”信号
经营活动现金流是企业造血能力的直接体现。科德数控连续三年经营活动现金流量净额为负,意味着公司主业尚未形成稳定正向的现金回笼。对于一家仍在产能建设与市场拓展期的装备制造企业而言,阶段性现金流为负并非不可理解,但连续三年这一状态,叠加净利润的波动,提示其盈利质量存在隐忧。装备制造行业回款周期长、验收环节多,收入确认与现金流入之间存在天然的时间差,但如果这一缺口长期无法收敛,则可能侵蚀公司的财务弹性。
二、净利“忽上忽下”:盈利稳定性待考
科德数控的净利润呈现明显的波动特征,年度间甚至季度间落差较大。这种“忽上忽下”的走势,一方面与下游航空、航天、军工等领域的订单节奏和验收确认时点有关,收入确认集中度高,导致利润释放不均衡;另一方面,政府补助、研发费用加计扣除等非经常性因素也会放大利润波动幅度。若剔除这些扰动,公司核心主业的盈利中枢是否足够坚实,是投资者需要追问的问题。净利润缺乏平滑性,也使得市场对其估值锚定产生困难。
三、应收款与存货“双高”:营运效率的瓶颈
应收账款与存货同时高企,是科德数控资产负债表上的另一组醒目数据。应收账款高,反映公司在产业链中的议价能力仍有提升空间,客户回款周期偏长;存货高,则可能与在制品、发出商品及备货策略相关。对于五轴机床这类单价高、定制化程度强的产品,适当的库存备货有其合理性,但若存货周转长期偏慢,叠加应收账款占用资金,会实质性地拉低营运资本效率,这也与经营活动现金流的持续承压形成呼应。三者之间并非孤立,而是同一营运链条上的连锁反应。
四、机床功能部件:技术突围与财务压力的交叠点
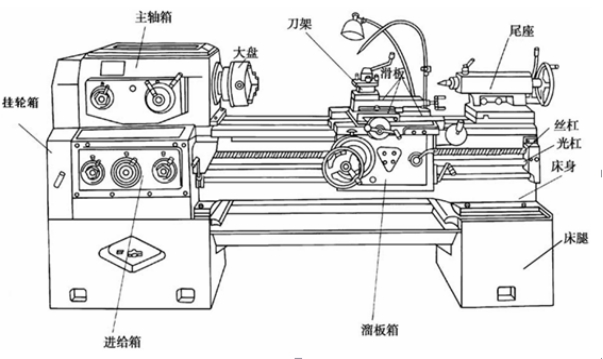
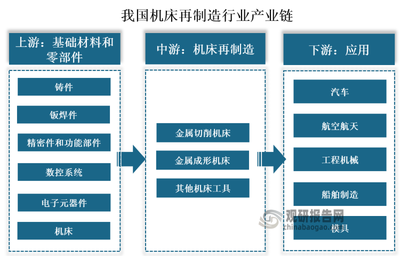
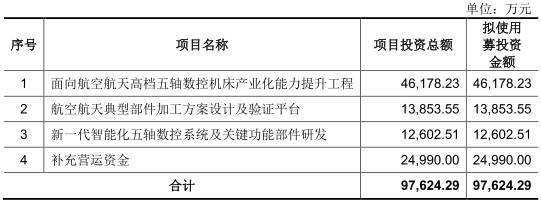
科德数控的核心逻辑之一,在于其自主掌握数控系统、伺服驱动、电机等机床功能部件,形成了从部件到整机的垂直整合能力。功能部件的自研自产,是国产五轴机床突破“卡脖子”环节的关键,也是公司区别于单纯整机组装企业的价值所在。功能部件的研发投入大、验证周期长,且需要在整机产品上持续迭代,这本身就对现金流形成消耗。更重要的是,功能部件业务若想对外销售形成第二增长曲线,同样面临应收与库存的营运资金占用。技术自主带来的长期竞争力,短期内却与财务数据的紧绷形成张力。
五、在成长阵痛中寻找平衡
科德数控当前面临的现金流承压、利润波动、应收存货偏高等问题,很大程度上是高端装备企业从技术攻坚走向规模兑现过程中的阶段性特征。判断其前景,不能仅停留在静态财务指标,而应关注三条主线的演进:经营活动现金流能否在一至两年内实现转正,净利润的波动是否源于订单结构的改善而趋于平滑,应收账款与存货周转效率能否伴随产品标准化程度和客户回款管理而提升。机床功能部件的自主化,是国产五轴机床突围的“慢变量”,其回报兑现需要耐心,但现金流的安全边际同样不容忽视。对于这家企业而言,真正的考验在于:能否在技术长跑与财务稳健之间找到可持续的平衡点。
如若转载,请注明出处:http://www.shxiangtai.com/product/47.html
更新时间:2026-10-22 13:26:41