十张图带你了解数控机床行业竞争格局 传统与创新企业谁主沉浮,机床功能部件成关键
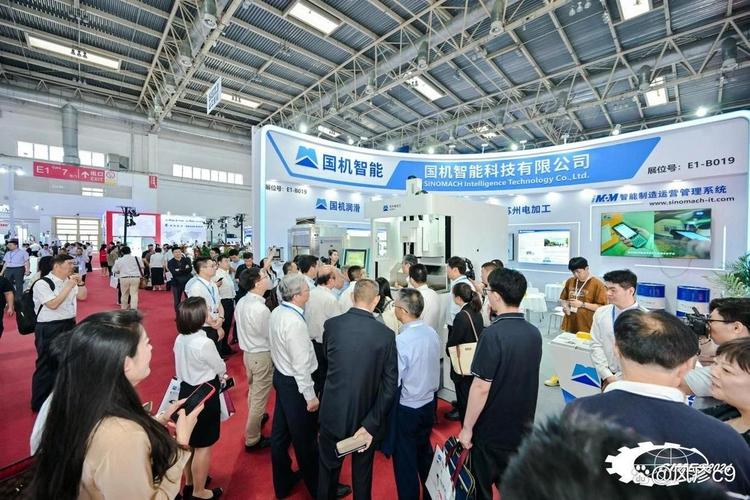
数控机床是制造业的“工业母机”,其技术水平直接关系到一国制造业的核心竞争力。全球数控机床行业竞争日趋激烈,传统巨头与新兴创新企业之间的博弈不断升级,而机床功能部件作为产业链的关键环节,更成为决定企业成败胜负手。本文通过十张图(数据示意)带您深入了解行业竞争格局。
图1:全球数控机床市场规模稳步增长,亚太地区占比超50%
随着智能制造和工业4.0的推进,全球数控机床市场规模持续扩大。2022年全球市场规模约900亿美元,预计2027年将突破1200亿美元。从区域分布看,亚太地区凭借中国、日本、韩国等制造大国的需求,占据全球一半以上份额,其次是欧洲和北美。
图2:中国数控机床市场集中度较低, CR10不足30%
中国是全球最大的机床消费国和生产国,但市场集中度较为分散。CR10企业合计市场份额不足30%,中小企业数量众多,产品同质化竞争激烈,高端市场仍依赖进口。
图3:高端数控机床国产化率不足20%,进口替代空间巨大
在高端五轴联动、高精度复合加工等领域,国产化率依然偏低,约80%依赖进口。高档数控系统、精密功能部件等核心环节受制于人,进口替代成为国内机床企业的重要增长逻辑。
图4:传统机床巨头占据高端市场,德日企业优势明显
传统竞争中,德国通快、德马吉森精机、日本马扎克、大隈等企业凭借深厚的技术积累和品牌壁垒,在高端数控机床领域占据主导地位,尤其在汽车、航空航天、精密模具等下游行业拥有稳固的客户群。
图5:国内传统机床企业“大而不强”,盈利能力承压
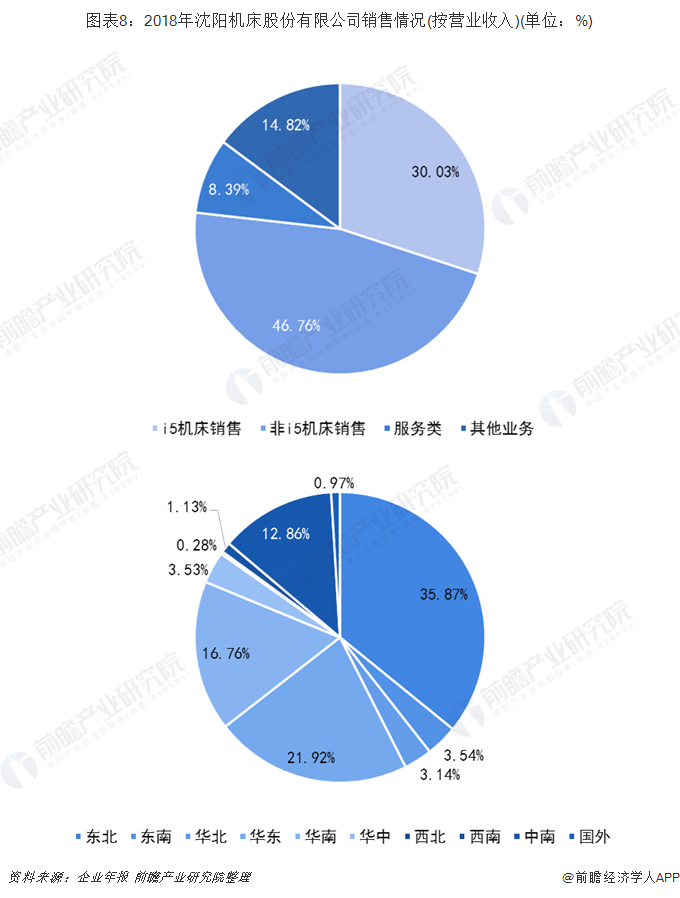
国内传统机床企业如沈阳机床、秦川机床、昆明机床等曾辉煌一时,但近年来面临产品结构偏低端、历史包袱重、研发投入不足等问题,盈利能力普遍较弱,部分企业甚至陷入亏损或重整。
图6:创新型企业异军突起,聚焦细分赛道取得突破
以科德数控、创世纪、海天精工、纽威数控等为代表的创新型企业,通过聚焦五轴联动机床、立式/卧式加工中心等细分领域,持续加大研发投入,逐步在航空发动机、精密零件加工等市场实现进口替代,市场份额稳步提升。
图7:机床功能部件占整机成本60%以上,是价值链核心
数控机床的功能部件包括数控系统、主轴单元、滚珠丝杠、直线导轨、刀库、转台等,其性能直接决定机床的精度、速度和可靠性。功能部件约占整机成本的60%-70%,是产业价值链的核心环节。
图8:高端功能部件依赖进口,国产化亟待突破
目前高端数控系统、精密轴承、高精度光栅尺等仍主要依赖德国、日本、台湾等地区进口。国产功能部件在中低端市场已有一定份额,但在精度保持性、可靠性方面与国际先进水平仍有差距。
图9:龙头企业加大功能部件自研,垂直整合成趋势
为降低成本、提升供应链安全性,国内头部机床企业纷纷布局核心功能部件自研。例如,科德数控自主研发数控系统和五轴转台,华中数控深耕数控系统,部分企业通过并购或战略合作补齐短板。
图10:政策加持+下游需求升级,创新企业有望弯道超车
国家出台多项政策支持高端数控机床发展,包括税收优惠、重大专项等。新能源汽车、航空航天、3C电子等下游行业对高精度、高效率机床的需求快速增长,为创新型企业提供了弯道超车的机遇。谁能掌握核心功能部件技术,谁就能在竞争中占据主动。
传统与创新之争,本质是技术之争、供应链之争。传统巨头在品牌和渠道上仍有优势,但创新企业凭借灵活机制和对细分市场的敏锐洞察,正逐步蚕食传统格局。机床功能部件作为“卡脖子”环节,将成为决定行业竞争胜负的关键。只有打通功能部件自主化,中国数控机床行业才能真正实现由大到强的转变。
如若转载,请注明出处:http://www.shxiangtai.com/product/51.html
更新时间:2026-10-22 08:32:56